有色金属行业三季报综述 超九成公司盈利,行业景气度持续上行
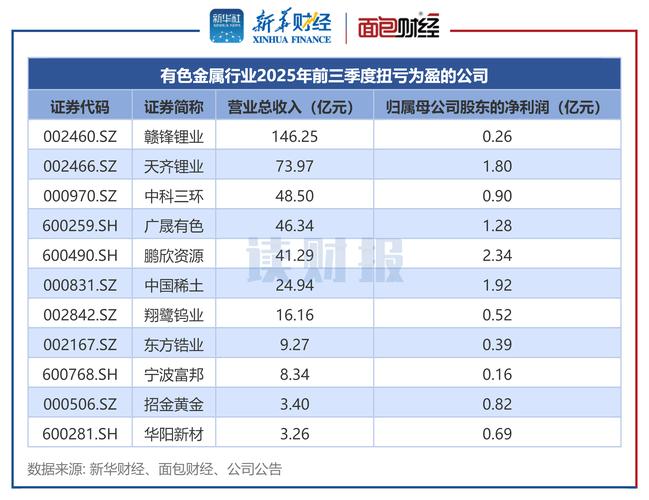
随着2024年三季报披露收官,有色金属行业交出了一份亮眼的成绩单。据数据统计,申万有色金属行业共有138家上市公司,其中128家实现盈利,盈利比例高达92.75%,超过九成公司实现正收益。这一数据不仅彰显了行业较强的盈利韧性,也反映出在全球经济弱势复苏、国内政策持续发力的背景下,有色金属板块整体景气度稳步上行。
从细分领域来看,贵金属、工业金属、能源金属及小金属板块均有不俗表现。黄金、白银等贵金属受益于美联储降息预期升温、地缘政治风险加剧以及全球央行持续购金,价格中枢不断上移,相关公司业绩普遍增长。山东黄金、中金黄金、紫金矿业等龙头前三季度归母净利润同比增幅均在20%以上,部分企业甚至翻倍。工业金属方面,铜、铝供需格局偏紧,价格维持高位震荡,洛阳钼业、云铝股份、神火股份等盈利显著改善。能源金属中,虽然锂价较去年同期大幅回落,但多数企业凭借资源自给率和成本控制仍保持盈利,天齐锂业、赣锋锂业等净利润同比降幅收窄,环比出现改善迹象。
统计显示,128家盈利公司中,净利润同比增长的公司有86家,占比约62%。其中,22家公司净利润同比翻倍,主要集中在贵金属和部分小金属领域。从绝对值看,紫金矿业以243.6亿元的归母净利润位居行业首位,洛阳钼业、山东黄金、中国铝业等紧随其后,均超过50亿元。亏损公司仅有10家,主要集中在中下游加工环节以及部分锂盐新进入者,亏损面较去年同期明显收窄。
有色金属行业盈利向好的背后,是多重因素的共同推动。宏观层面,美联储降息周期开启,美元指数走弱,对以美元计价的有色金属价格形成支撑。国内稳增长政策加码,房地产、新能源、电网投资等领域对有色金属需求形成拉动。供给端约束依然存在。全球优质矿山资源紧张,铜、铝等品种新增产能有限,碳排放政策收紧也限制了部分冶炼产能的释放。再次,企业自身降本增效成果显现,通过技术升级、一体化布局和精细化管理,多家企业毛利率同比提升。
值得注意的是,尽管行业整体盈利面广,但内部分化也较为明显。贵金属和铜、铝等大金属业绩确定性较强,而锂、钴等能源金属仍处于价格寻底阶段,部分高成本产能面临出清压力。下游加工企业受原料价格波动和加工费下滑影响,盈利空间被压缩,部分企业出现增收不增利的现象。
展望四季度及明年,机构普遍持谨慎乐观态度。一方面,美联储降息预期仍在,地缘冲突频发,避险情绪对贵金属形成支撑;国内新能源装机、特高压建设等需求有望继续拉动铜、铝消费。另一方面,部分品种如锂、镍等仍面临供给过剩压力,价格可能低位震荡。有色金属行业已从普涨阶段进入结构性分化阶段,拥有资源优势、成本优势和一体化布局的龙头企业将更具竞争力,盈利稳定性也有望继续优于行业平均水平。
对于投资者而言,三季报透露的信号较为积极:行业整体盈利基础牢固,现金流改善,分红潜力提升。在“双碳”目标和全球能源转型的大背景下,有色金属作为关键原材料,其战略价值日益凸显。超九成公司盈利不仅是一份靓丽的业绩答卷,更是行业迈向高质量发展的有力注脚。
如若转载,请注明出处:http://www.cqhy023.com/product/33.html
更新时间:2026-10-28 11:32:24